

新たな成長戦略として注目される「スイングバイIPO」とは
目次
近年、大手企業によるM&A(過半数以上の株式譲渡又は出資)を受け入れたうえで、新規株式公開(IPO)を目指すスタートアップが増えています。
この成長モデルを「スイングバイIPO」といいます。
2024年3月26日、IoTプラットフォームを提供するソラコムが東京証券取引所グロース市場に上場しました。この上場は「スイングバイIPO」と呼ばれる手法によって実現され、多くの注目を集めています。
このコラムでは、「スイングバイIPO」についてご紹介します。
宇宙探査機の技術から名づけられたM&A手法!──スイングバイIPOとは?
そもそもスイングバイとは、宇宙探査機が惑星の重力を利用して加速する技術です。
宇宙探査機は惑星の近くを通過する際、その重力を利用して速度を増し、新たな目的地へ効率的に向かうことができます。
つまり、
①単独(自らの燃料)ではなく、他の力(惑星)を借りて加速
②新たな目的地へ効率的に向かう
という意味があります。
ここで、宇宙探査機を「スタートアップ」、惑星を「大手企業」と捉えると、
①単独(スタートアップのみ)ではなく、ほかの力(大手企業の資金力や信用力)を借りて成長
②新たな目的地(IPO、そしてその先)へ効率的に向かう
という意味になるでしょう。
「スイングバイIPO」の呼び名は、あるM&Aをきっかけに広まりました。
2017年、大手携帯キャリアのKDDIの傘下に、ベンチャー企業であるソラコムが入るというM&Aがありました。その後、ソラコムの社員が「スイングバイIPO」という呼び名を思いつき、KDDIも賛同して次第に広まったようです。
ただ、それ以前にもスイングバイIPOに類する事例自体は存在しました。例えば、デジタルガレージと、「食べログ」を展開するカカクコムのM&Aでは、後にカカクコムが上場を果たしていることから、スイングバイIPOに当てはまる事例だと考えられます。
※出典:日本経済新聞 記事「ソラコム、KDDI傘下で力蓄え株式上場 初値1563円」
今話題の「小粒上場」「100億円問題」に着目!──グロース上場新基準によるスイングバイIPOへの影響
グロース市場の上場維持基準見直しとは
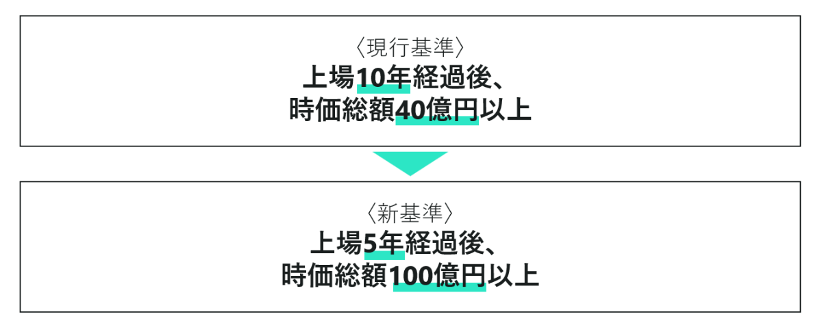
2025年9月、株式会社東京証券取引所より、グロース市場の上場維持基準の見直しが正式に発表されました。現行のグロース市場の上場維持基準は、「上場10年経過後、時価総額40億円以上」とされていますが、「上場5年経過後、時価総額100億円以上」へと変更されます。
新基準が適用されるのは、「2030年3⽉1⽇以後最初に到来する事業年度の末⽇から」とされています。これは、今後上場する企業だけでなく、既に上場している企業にも適用されます。
例えば、2025年までに上場している3月末決算の企業は、2030年3月末までに新基準へ適合する必要があります。原則として、その後1年間の改善期間内に基準に適合しなかった場合は、監理・整理銘柄への指定期間を経て、上場廃⽌となります。
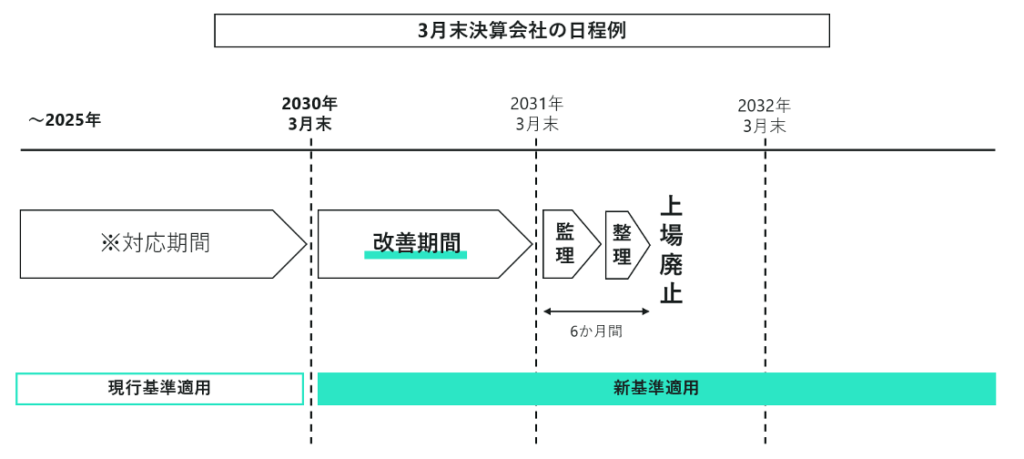
ただし、追加期間を設けて、基準への適合を目指す計画を開示した場合には、当該計画に記載した計画期間の間、例外的に上場が認められるケースもあります。詳しくは、東京証券取引所(以下、「東証」)が公表している「グロース市場の上場維持基準の⾒直し等の概要」をご確認ください。
スイングバイIPOへの影響
もともとグロース市場でのIPOを目指していた経営者の方々の間では、今回の基準見直しを受け、IPO以外の成長手段も検討する必要があるとの認識が広がっています。その中で、「スイングバイIPO」という手法が、以前にも増して注目を集めています。
東証の狙いとしては、今回の新基準を通じて、グロース市場を「高い成長を目指す企業が集う市場」とすることにあると考えられます。東証は「小粒上場を避けるべきだ」というメッセージを発していますが、必ずしも子会社上場そのものを否定しているわけではありません。大手企業の経営基盤やリソースをテコにして早期成長を果たし、大きな規模で上場を実現するというプロセス自体は、肯定的に捉えていると考えられます。 ただし、スイングバイIPOに限らず、子会社上場については、上場企業として社会的責任を果たすうえで、「ガバナンスが確保されているか」「利益相反が生じていないか」といった観点から、よりシビアに見られるようになっています。
※出典:東京証券取引所 上場部「グロース市場の上場維持基準の⾒直し等の概要」
恩恵が大きい分、リスクにも注意!──スイングバイIPOのメリット・デメリット
スイングバイIPOのメリットとデメリットを紹介します。
メリット
ここでは主に5つのメリットを取り上げます。
1. 資金調達力強化
大手企業の傘下に入ることで、安定した資金供給が得られます。
これにより、スタートアップは成長に必要な資金や短期的な運転資金を確保しやすくなります。
2. リソースの活用
大手企業のリソース(人材、技術、マーケットアクセスなど)を活用することで、スタートアップの成長を加速させることができます。
スタートアップは自身の限られたリソース以上の成果を上げられるとともに、競争力を高めることが可能になります。
3. 信頼性の向上
大手企業の傘下になることで、市場や投資家からの信頼性が高まり、IPO時にポジティブな評価を受ける可能性が高まります。
大手企業のブランド力と実績が、スタートアップの信用度を大きく引き上げることが期待できます。
4. 市場拡大
大手企業のネットワークや顧客基盤を活用することで、新規市場への進出や市場シェアの拡大が容易になります。
スタートアップは迅速に市場での存在感を高め、売上を拡大することができます。
5. 株式の早期現金化
スイングバイIPOは、まずM&Aによって株式価値を確定し、その後IPOを通じてさらに株式価値を高める手法です(増資を除く)。
IPOは、株式売却に一定期間制限がかかるロックアップが存在しますが、IPOの前にM&Aを活用することで、株主としては早期の現金化が可能となります。
これらのメリットにより、スタートアップの成長が加速し、競争優位性をさらに強化することができます。
デメリット
一方でデメリットも少なからず存在します。ここではデメリットも4つ取り上げます。
1. 独立性の喪失と依存リスク
M&Aに伴い、経営の独立性が失われる可能性があります。
経営方針や事業戦略に対する影響力が制約され、創業者や経営陣の自由度が低下し、意思決定の迅速性が損なわれることがあります。さらに、大手企業のリソースに過度に依存することで、将来的な独立した運営が難しくなるというリスクがあります。
2. 文化の衝突
M&A後の共創プロセスにおいて、組織文化の違いが問題となる場合があります。
これにより、従業員のモチベーションや意思決定の速度に悪影響が及ぶことがあります。
3. M&Aにかかるコスト
M&Aプロセスには多大なコストと時間がかかります。
デューデリジェンスや法的手続きにかかるコストは無視できません。
そのため、短期的な経営資源の負担が増加する可能性があります。
4. 親子上場の問題
親会社と子会社の利益相反やガバナンスの問題が発生する可能性があります。
これにより、経営の透明性や公正性が損なわれるリスクがあります。
これらのデメリットを理解したうえで、双方の理解と協力が必要となるでしょう。
経営者必見!押さえておきたいポイント──スイングバイIPOの留意点
先述したメリットとデメリットを踏まえて、留意点を4つご紹介します。
1. 成長戦略の明確化
大手企業の支援を受ける際には、明確な成長戦略とビジョンを持つことが重要です。
具体的な成長目標とそれに向けた戦略を策定し、実行に移す必要があります。
これにより、企業の方向性を明確にし、全員が同じ目標に向かって進むことができます。
2. ガバナンスの確保
親子上場に伴うガバナンスの問題を解決するため、透明性の高い経営が求められます。
適切なガバナンス体制を構築し、利益相反を回避するための対策が必要です。
3. 共創を前提とした組織体制
親会社と子会社の関係になった後も、それぞれがフェアな立場で戦略の構築と実行に対する建設的な議論を推し進めることが重要です。グループインする子会社においては経営体制が大きく変更しないことを前提としていますが、特に、親会社となる大手企業においては、その取り組みに対するオーナーシップを明確化する組織を創設することが重要となります。
4. IPOが実現しない場合の取り決め
IPOを前提とした大手企業への参画となるものの、IPOは不確実な戦略であり、IPOを断念した場合の株式の取り扱い、経営の方向性についても事前の協議と契約の取り決めが必要となります。
5事例を徹底解説!──スイングバイIPOの事例をご紹介
本項では、実際に上場まで実現したスイングバイIPOの事例3件と、まだIPOには至っていないものの注目すべき事例2件を紹介します。
成功事例1:ソラコム×KDDI
ソラコム概要
通信プラットフォーム「SORACOM」を提供する、
IoT領域におけるリーディングカンパニー
会社名:株式会社ソラコム https://soracom.com/ja
事業内容:IoTプラットフォームSORACOMの開発・提供
代表者:代表取締役社長CEO 玉川 憲
設立:2014年11月10日
KDDI概要
IoT/M2Mの提供実績を有し、
スマートメーターや見守りサービスをはじめ、
さまざまな産業においてモバイル通信サービスを提供
会社名:KDDI株式会社 https://www.kddi.com/
事業内容:電気通信事業
代表者:代表取締役社長CEO 髙橋 誠
【提携の目的・シナジー】
1. 新たなIoTビジネスの創出
KDDIのIoT/M2Mの導入実績とソラコムのIoT通信の知見を合わせることにより、新しいIoTビジネスが生まれることが期待されます。
2. 日本発のグローバルIoTプラットフォームとして海外展開を加速
KDDIが60年以上培ってきた、600社以上の海外通信事業者との強いリレーションを活かすことで、ソラコムの海外展開を加速させます。これらのシナジー効果により、KDDIとソラコムは共に成長し、より革新的なIoTソリューションを提供することが期待されます。
実際にKDDIグループ入りしてから1年後の2019年6月には100万回線、そしてさらにその1年後に200万回線をマークするようになっています。 KDDIもまた別口で法人向けIoT回線契約を2000年頃から提供しており、グラフの通り綺麗な成長曲線を描き始めています。
ここで、どのぐらいの期間でスイングバイIPOが実施されたか見ていきましょう。
【スイングバイIPOまでの流れ】
2014年11月 設立
2015年3月 創業資金として約7億円を調達
2016年3〜6月 複数のベンチャーキャピタルから、約30億円を調達
2017年8月 M&AによりKDDIグループに参画(連結子会社化)
2024年3月 東京証券取引所 グロース市場に株式上場
設立して2年9か月でKDDIグループに参画し、そこから5年7か月後に上場をしています。
出典:
KDDI ニュースリリース「株式会社ソラコムの子会社化について」
KDDI 会社案内「海外事業の展開」
日本経済新聞 記事「ソラコム、KDDI傘下で力蓄え株式上場 初値1563円」
成功事例2:yutori×ZOZO
yutori概要
日本最大級の古着コミュニティ
「古着女子」の運営や、「9090」をはじめとする
複数のD2Cブランドを手掛ける
会社名:株式会社yutori https://yutori.tokyo/
事業内容:衣料品及び雑貨等の企画並びに小売・卸売事業
代表者:代表取締役社長 片石 貴展
設立:2018年4月4日
ZOZO概要
ファッションECサイト「ZOZOTOWN」や
ファッションコーディネートアプリ「WEAR」を中心とした
ファッションサービスを展開
会社名:株式会社ZOZO https://corp.zozo.com/
事業内容:ZOZOTOWN事業、 LINEヤフーコマースなど
代表者:代表取締役社長兼CEO執行役員 澤田 宏太郎
設立:1998年5月21日
【提携の目的・シナジー】
1. ハードとソフトの統合
エンジニアを多数抱え、日本最大級のファッションECサイトを生み出したZOZOのシステムやプラットフォームの強力な”ハード”に、エンジニアは抱えずにこれまでオリジナルな商品企画やマーケティングに磨きをかけたyutoriの”ソフト”が統合することで、それぞれでは難しい飛躍的な成長を実現しています。
2. 商品製造や在庫管理の連携
アパレル商品の製造や在庫管理システムでの連携により、両社の効率的な運営と成長が促進されます。
【スイングバイIPOまでの流れ】
2018年4月 設立
2020年7月 株式会社ZOZOと資本業務提携契約を締結
2023年12月 東証グロース市場に株式上場
設立して、2年3か月でZOZOと資本業務提携し、そこから3年5か月後に上場をしています。
出典:
ZOZO ニュース「日本最大級の古着コミュニティ「古着女子」などを手掛ける株式会社yutoriと資本業務提携契約に合意」
ZOZO IR 情報「決算説明会資料 株式会社ZOZO 2024年3月期」
日本取引所グループ 上場書類「新規上場申請のための有価証券報告書(Ⅰの部) 株式会社yutori」
成功事例3:dely(現:クラシル)×ヤフー(現:LINEヤフー)
dely概要
栄養士などの料理人が考案したレシピをお届けする
レシピ動画サービス「クラシル」を運営
会社名:クラシル株式会社(旧:dely株式会社) https://kurashiru.co.jp/
事業内容:レシピ動画プラットフォーム「クラシル」などの企画・運営・開発
代表者:代表取締役社長 堀江 裕介
設立:2014年4月
ヤフー概要
検索・ポータル、eコマース、メッセンジャー、広告など、
多様な事業を展開するテックカンパニー
会社名:LINEヤフー株式会社(旧:ヤフー株式会社) https://www.lycorp.co.jp/ja/
事業内容:インターネット広告、イーコマース事業及び会員サービスなどの展開並びにグループ会社の経営管理業務
代表者:代表取締役社長CEO 出澤 剛
設立:1995年1月31日
【提携の目的・シナジー】
ヤフーのリソース活用によるdelyの独自性・優位性の強化
ヤフーのメディア・コマース関連サービス等の利用者がクラシルのコンテンツを利用しやすい取り組みをすすめ、ヤフーのユーザー体験の向上を図るとともに、delyの更なる収益強化を目指します。両社は、中長期にわたり「クラシル」を中心に双方のシナジー創出を実現していく方針です。
「スイングバイIPO」モデルは、大企業のリソースを活用してスタートアップの成長を加速させる効果的な手段です。
今後、スイングバイIPOはより多様な業種で採用される可能性があります。
特に、5GやAI、IoTなどの技術革新が進むなかで、大手企業のリソースを活用しながら迅速に市場でのポジションを確立するスタートアップが増えると予測されます。
【スイングバイIPOまでの流れ】
2014年4月 設立
2018年7月 ヤフー株式会社(現:LINEヤフー株式会社)との資本提携
2024年12月 東証グロース市場に株式上場
(2025年10月 クラシル株式会社へ社名変更)
設立して、4年3か月でヤフーと資本提携し、そこから6年5か月後に上場をしています。
出典:
dely プレスリリース「ヤフー株式会社との戦略的パートナーシップの構築に関するお知らせ」
ヤフー プレスリリース「dely 株式会社の連結子会社化に関するお知らせ 」
日本経済新聞 記事「料理動画「クラシル」のdely、12月上場 ヤフー傘下で成長」
注目事例1:ELYZA×KDDI
ELYZA概要
AI研究の第一人者である
東京大学・松尾豊教授の研究室メンバーが立ち上げ、
大規模言語モデル(LLM)の社会実装を進めるAI企業
会社名:株式会社ELYZA https://elyza.ai/
事業内容:AIリサーチ&ソリューション事業、AI SaaS事業
代表者:代表取締役 曽根岡 侑也
設立:2018年9月
KDDI概要
IoT/M2Mの提供実績を有し、
スマートメーターや見守りサービスをはじめ、
さまざまな産業においてモバイル通信サービスを提供
会社名:KDDI株式会社 https://www.kddi.com/
事業内容:電気通信事業
代表者:代表取締役社長CEO 髙橋 誠
【提携の目的・シナジー】
1. 計算基盤とLLM研究開発力の統合
KDDIグループの計算基盤とELYZAが培ってきたLLM研究開発力を集結させることで、オープンモデルを活用した日本語汎用LLMの研究開発をさらに加速させる考えです。
2. 顧客基盤や現場実装力の連携
KDDIの法人顧客基盤・KDDI Digital Divergence Groupのデジタル技術に加え、ELYZAが持つ汎用・領域特化型のLLM開発力や、PoCにとどまらない生成AIの現場実装力なども活かし、生成AIを活用したDX支援サービスを強化します。
3. AI SaaSの共同開発・共同販売
生成AIを組み込んだAI SaaSの共同開発・共同販売を通じ、より多くの企業や自治体での生成AIの本導入を広げていく方針です。
【これまでの流れ】
2018年9月 設立
2024年3月 KDDI株式会社と資本業務提携契約を締結
以後、ELYZAはKDDIグループの支援を受けながら、将来的なスイングバイIPOを目指す
出典:ELYZA プレスリリース「ELYZAとKDDIグループ、生成AIの社会実装に向け資本業務提携を締結」
注目事例2:カンム×三菱UFJ銀行
カンム概要
オンライン決済サービス「バンドルカード」を主力事業として
成長を続けるスタートアップ
会社名:株式会社カンム https://kanmu.co.jp/
事業内容:FinTech事業
代表者:代表取締役 八巻渉
設立:2011年1月
三菱UFJ銀行概要
個人・法人顧客に向けて幅広い総合金融サービスを提供する
日本有数の金融機関
会社名:株式会社三菱UFJ銀行 https://www.bk.mufg.jp/index.html
事業内容:金融業及びその他付帯業務
代表者:取締役頭取執行役員 大澤 正和
設立:1919年 8月15日
【提携の目的・シナジー】
1. サービス提供による事業拡大
三菱UFJ銀行口座保有者に向けた決済サービスの一つとして、カンムのサービスを提供する方針です。将来的には、より広範な領域での協業も検討しており、カンムが現在展開する既存事業の範疇にとどまらず、新領域での事業拡大を目指します。
2. ノウハウとサービスの統合
カンムが持つ簡易な後払い決済のノウハウを、三菱UFJ銀行やグループ会社が提供する商品やサービスと組み合わせ、機能強化を図ることで、三菱UFJ銀行の商品やサービスの更なる利便性の向上、顧客満足度向上が期待されます。
【これまでの流れ】
2011年1月 設立 2018年1月 株式会社フリークアウト・ホールディングスと資本業務提携契約を締結
2023年3月 三菱UFJ銀行と資本業務提携(株式の約70%保有)
以後、スイングバイIPOを目指す
出典:
カンム ニュースリリース「カンム、三菱UFJ銀行と資本業務提携、グループへの参画を発表」
フリークアウト・ホールディングス「投資有価証券の売却(結果)に関するお知らせ」
MUFG Innovation Partners「評価額250億円、逆転の資本政策と「カンム流」スイングバイIPO」
スイングバイIPOを成功させるために──経営者が取るべき行動
スイングバイIPOに興味をお持ちの、あるいは検討されている経営者の方は、まず原点に立ち戻り、「今の会社をどのようにしていきたいか」「経営者としてのライフプランをどのように描いていきたいか」を考えることが大切です。
一口にスイングバイIPOと言っても、その形は様々であり、ガバナンス面の整備や細部の設計も必要となることから、必ずしもソラコムのような成功を実現できるとは限りません。
一方で、大手企業の資本やリソースを活用し、急速に会社を成長させたうえで上場を実現するという手法は、「早く、遠くへ進む」ことを両立し得る選択肢であることは確かです。スピード感と飛躍的な成長の双方を目指したい、とにかく上場を通じて会社を大きく成長させたいという大きな夢や野望を描かれている経営者にとって、スイングバイIPOは検討する価値があると考えられます。 スイングバイIPOを検討するにあたり、「どこと組むのが適切か」という悩みに直面することがあります。その際は、当社をはじめ、幅広く業界を見ているM&Aアドバイザーからのセカンドオピニオンを求めることも有効です。
スイングバイIPOの実現には専門家の活用が有効!──まとめ
「スイングバイIPO」モデルは、大手企業のリソースを活用してスタートアップの成長を加速させる効果的な手段です。
今後、スイングバイIPOはより多様な業種で採用される可能性があります。
特に、5GやAI、IoTなどの技術革新が進むなかで、大手企業のリソースを活用しながら迅速に市場でのポジションを確立するスタートアップが増えると予測されます。
しかし、独立性やガバナンスの問題といったリスクも伴います。これらのメリットとデメリットを慎重に評価し、適切なガバナンス体制と明確な成長戦略を持つことが成功の鍵となりますので、専門家に相談することをおすすめします。
株式会社NEWOLD CAPITALでは、成長実現ファームとして、単なるM&A仲介、人材紹介やプロ人材シェアリングにとどまらず、企業の本質的な課題に向き合い、経営者の伴走者として実行までを支援しています。
当社では現在も、スイングバイIPOに関するご相談や、スイングバイIPO・子会社上場を目指す方針を掲げる企業からのご相談をいただいています。経営課題や成長戦略、IPOに関してお悩みの方は、ぜひお気軽にご相談ください。

渡辺 紗里奈
経営戦略室 室長
栃木県上三川町出身。
東京理科大学卒業後、株式会社日本M&Aセンターを経て、当社。
高校から大学在学中はサッカー部のマネージャー兼トレーナーとして、チーム全体の戦略を支える役割を担い、「人や組織の成長を後押しする」ことに魅力を感じる。卒業後、M&Aアドバイザーとしてキャリアをスタートさせ、当社では100億円を超えるディールサイズのセルサイドFAを担当し、成長戦略型M&Aの経験を積む。現在は、経営戦略・新規事業・マーケティングを担い、M&Aアドバイザーとしての知見を活かしながら、企業の成長支援に努めている。


